
Legătura dintre informațiile privind sustenabilitatea și efectele lor financiare rămâne principala provocare a companiilor din Europa Centrală în al doilea an de raportare conform Directivei privind Raportarea Corporativă de Sustenabilitate (Corporate Sustainability Reporting Directive – CSRD), arată studiul Deloitte Strengthening the Connection: Sustainability & Finance. Auditor’s perspective on the 2025 ESRS reports in Central Europe, care oferă o analiză comparativă (benchmarking) pe baza raportărilor unor companii de interes public din 11 sectoare economice. Doar 7% dintre companiile analizate au prezentat informații cantitative privind efectele financiare actuale ale riscurilor și oportunităților materiale, iar numai 4% au cuantificat efectele financiare anticipate. Rezultatele indică astfel un decalaj între capacitatea companiilor de a identifica temele materiale de mediu, sociale și de guvernanță (environment, social, governance – ESG) și cea de a evalua consecințele financiare ale acestora.
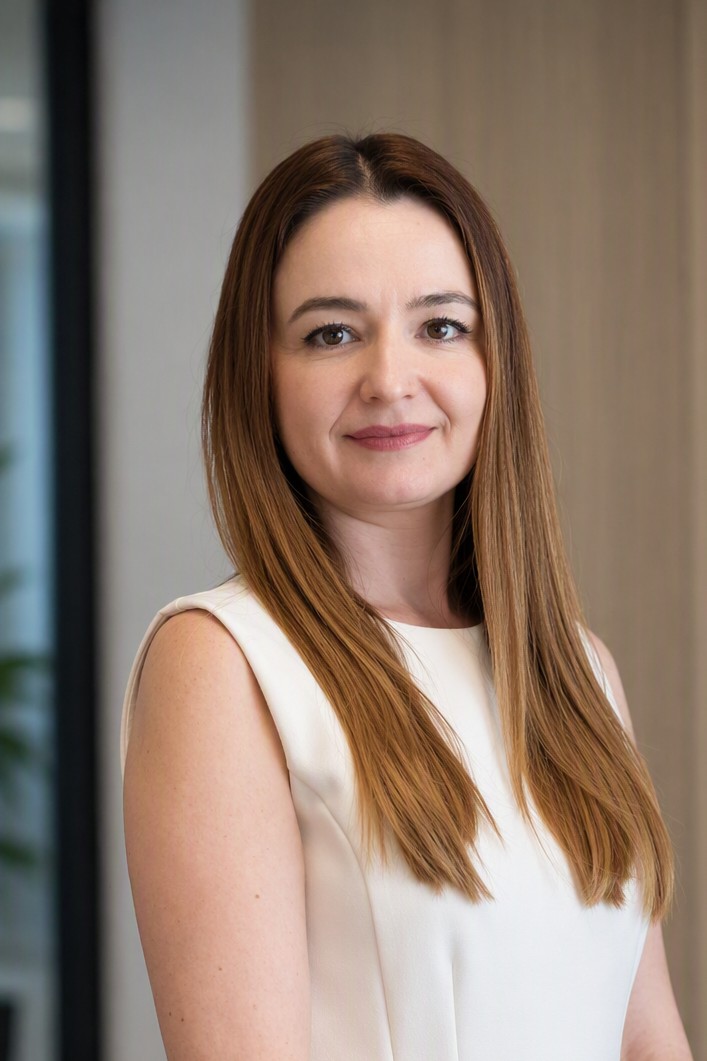
„Rezultatele studiului arată că raportarea de sustenabilitate se află încă într-o perioadă de dezvoltare și de adaptare. Vorbim despre un proces care se maturizează treptat, iar demersul de benchmarking permite companiilor să își compare abordarea cu practicile din industrie și să identifice zonele în care raportarea poate fi îmbunătățită. Următorul pas important este consolidarea legăturii dintre sustenabilitate și informațiile financiare, astfel încât riscurile și oportunitățile să poată fi evaluate mai clar și din perspectiva impactului lor asupra activității companiilor”, a declarat Oana Ionică, Director, Audit și Servicii Conexe, Deloitte România.
Studiul subliniază că integrarea informațiilor ESG cu raportarea financiară depășește obiectivul de conformare cu cerințele de raportare, însă o legătură mai strânsă între cele două poate ajuta companiile să înțeleagă mai bine riscurile, să evalueze implicațiile financiare ale aspectelor de sustenabilitate și să își consolideze reziliența într-un mediu de business în schimbare.
De asemenea, studiul relevă o integrare mai mare a obiectivelor ESG în mecanismele de remunerare a managementului. Peste 50% dintre companiile analizate corelează remunerația managementului cu aspecte ESG, față de 44% dintre companiile incluse în studiul Deloitte efectuat în anul anterior. În schimb, utilizarea unui mecanism intern de determinare a prețului amprentei de carbon rămâne limitată, fiind raportată de mai puțin de 3% dintre companiile analizate.
Studiul mai arată că jumătate dintre companiile din Europa Centrală și-au actualizat analiza de dubla materialitate – proces care examinează atât impactul activității lor asupra mediului și societății, cât și efectele financiare pe care aspectele de sustenabilitate le pot avea asupra activității lor. Totodată, aproape 60% dintre companii au raportat reformulări sau corecții ale informațiilor prezentate în anul anterior.
Din perspectiva procesului de asigurare limitată, provocările identificate în al doilea an de raportare privesc, printre altele, evaluarea rezonabilității actualizării analizelor de dublă materialitate, verificarea modificărilor aduse metodologiilor folosite în calculul amprentei de carbon, analiza informațiilor comparative și verificarea volumului extins de informații narative prin raportare la cerințele Standardelor Europene de Raportare de Sustenabilitate (European Sustainability Reporting Standards – ESRS).
Studiul Deloitte Strengthening the Connection: Sustainability & Finance. Auditor’s perspective on the 2025 ESRS reports in Central Europe analizează raportările financiare impuse de CSRD efectuate de 116 mari companii și entități de interes public raportoare active în țările din Europa Centrală care au transpus Directiva privind Raportarea Corporativă de Sustenabilitate: Croația, Polonia, România, Republica Cehă, Ungaria, Letonia, Lituania, Slovacia și Slovenia. Entitățile raportoare analizate operează în sectoarele serviciilor financiare, infrastructurii, industriei extractive și a prelucrării mineralelor, industriei alimentare și a băuturilor, serviciilor, transportului, industriei prelucrătoare, tehnologiei și comunicațiilor, sănătății, bunurilor de larg consum, precum și resurselor regenerabile și energiei alternative.